O Banco Central tem algo que nenhum juiz tem: a visão de conjunto do sistema financeiro. Sabe quais instituições acumulam reclamações, quais práticas se repetem e onde os problemas nascem. Conta com uma diretoria dedicada ao relacionamento com o cidadão e à supervisão de conduta e, desde a Lei 13.506/2017, com um regime sancionador moderno. Está, portanto, em posição privilegiada para enfrentar os conflitos de consumo bancário na origem. Pesquisa desenvolvida na USP indica que esse potencial tem sido pouco aproveitado.
A pesquisa, dissertação de mestrado de Victor Savatovsky na Faculdade de Direito de Ribeirão Preto da USP, sob orientação de Maria Paula Bertran, cruzou dois indicadores de conflito de consumo com toda a atividade sancionadora do BC entre 2018 e 2025: 5.562 processos administrativos sancionadores, 125 termos de compromisso e 739 decisões do Conselho de Recursos do Sistema Financeiro Nacional (CRSFN).
JOTA PRO Poder traz previsibilidade e antecipação de riscos nas decisões dos Três Poderes
O primeiro indicador, desenvolvido por um dos autores, mede a litigância judicial: novos processos em que a instituição é ré, a cada 100 mil clientes. O segundo parte do ranking de reclamações do próprio BC e considera apenas as queixas que a autarquia classificou como procedentes; expressa, portanto, um juízo do regulador sobre a existência da falha, e não só a insatisfação do cliente. Os dois mapas se sobrepõem: das 17 instituições mais processadas e das 17 mais reclamadas, 11 aparecem nas duas listas. São os “campeões de conflito”: um grupo identificável de instituições contestadas pelos consumidores em mais de uma arena.
Seria razoável esperar que esse grupo ocupasse a pauta sancionadora do regulador. Não ocupa. Mesmo quando se consideram todas as 33 instituições acompanhadas pelos índices, que reúnem os campeões de conflito e os demais bancos e instituições de pagamento com mais de 1 milhão de clientes, a presença é mínima: elas figuram em apenas 58 dos 5.562 processos sancionadores do período, ou 1,04% do total. E a participação vem caindo, de 1,46% em 2018 para 0,30% em 2025 (ano com dados ainda incompletos), sem que o volume geral de processos tenha diminuído.
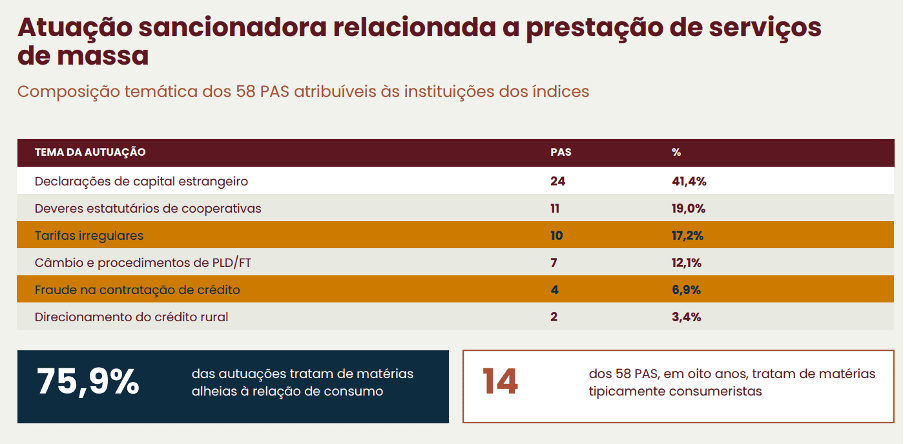
Quem, então, o Banco Central pune? Em 94,8% dos processos analisados, pessoas físicas e empresas que deixaram de entregar, ou entregaram com atraso, declarações de capital estrangeiro: a Declaração de Capitais Brasileiros no Exterior (DCBE) e o Censo de Capitais Estrangeiros no País (CEP). A Lei 14.286/2021 trata essas obrigações como prestação de informações para as estatísticas macroeconômicas oficiais. O que a multa protege, nesses casos, é a qualidade da estatística do setor externo, objetivo legítimo, mas distante da relação entre banco e os usuários do sistema financeiro.
Aqui, a sanção administrativa funciona como linha de montagem: 96,4% desses processos têm uma única parte, a multa-padrão de R$ 25 mil domina os desfechos e só 9,6% dos autuados recorrem. O próprio BC trata essa massa como trilha à parte: veda o termo de compromisso para infrações de informação estatística e desconsidera essas condenações para fins de reincidência.
Os temas propriamente bancários ocupam lugar residual. Dos 58 processos que envolvem as instituições acompanhadas, 24 também tratam de capital estrangeiro. Restam 34 (0,61% do total) sobre atividade bancária, e apenas 14 deles sobre conduta perante o consumidor: 10 por tarifas irregulares e 4 por irregularidades na contratação de crédito. Em 10 desses 14, houve absolvição. Os cinco maiores bancos de varejo do país somam 13 processos em oito anos, apenas 7 em matéria bancária; quatro deles acumularam, juntos, menos de R$ 240 mil em multas no período. Não falta capacidade: quando decide agir, o braço punitivo do BC pesa. O processo sobre tarifas da Caixa Econômica Federal somou, sozinho, R$ 29,4 milhões em multas.
Na via consensual, o quadro muda. As instituições acompanhadas firmaram 58 dos 125 termos de compromisso do período, cerca de 46%. Com os grandes bancos, portanto, o Banco Central pune pouco e negocia muito. Negociar não é, em si, um problema; pode ser, inclusive, o caminho mais eficiente. O problema é a opacidade. O BC publica apenas os termos celebrados; as propostas recusadas e suas razões permanecem desconhecidas, o que torna impossível saber com que critério a autarquia aceita ou rejeita acordos. A Comissão de Valores Mobiliários publica pareceres e decisões sobre todas as propostas, o que permite avaliar seus critérios.
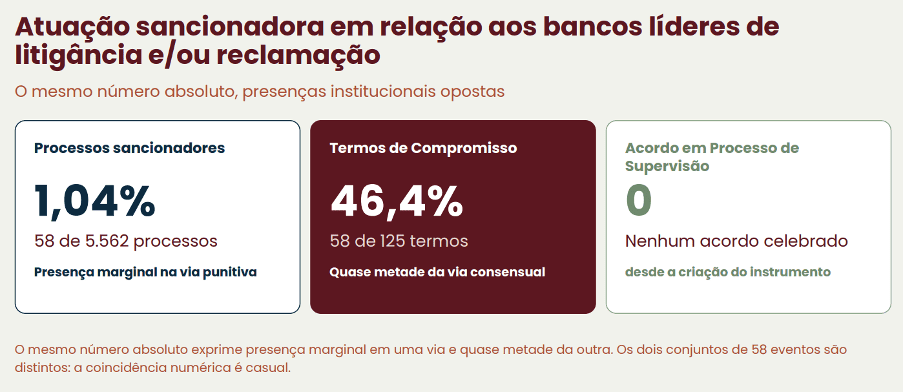
Há também uma questão de incentivos. O servidor que aceita um termo de compromisso assina uma decisão que pode ser questionada pelos órgãos de controle; deixar o processo seguir o rito padrão de opacidade não traz esse risco. Parte da cautela pode decorrer, assim, menos do mérito de cada caso do que do medo de responsabilização pessoal, o chamado “apagão das canetas”. Vale notar que o Acordo Administrativo em Processo de Supervisão, outro instrumento consensual criado pela Lei 13.506/2017, nunca foi celebrado.
Por que o Banco Central pune tão pouco os bancos que mais geram conflito? Há explicações plausíveis, que podem atuar juntas: i}) é mais simples provar o atraso de uma declaração do que uma prática abusiva espalhada por milhares de contratos; ii) a fiscalização parece desenhada para reagir a alarmes, e não para vigiar continuamente as condutas que os disparam; iii) a equipe é limitada diante de muitas atribuições; e iv) a captura regulatória não pode ser descartada. Os dados não permitem dizer qual delas pesa mais.
Proteger o consumidor é um entre vários objetivos do BC. Zelar pela qualidade das informações e pela solidez do sistema é igualmente legítimo. Mas a escolha tem custo, e a sociedade o paga. O BC recebe as reclamações, conta-as e reconhece, em seu próprio ranking, que têm fundamento. Se não converte esse diagnóstico em ação, a correção da conduta dos grandes bancos fica com o Judiciário, que só age depois do dano, um caso de cada vez, e repara apenas quem processa. Para bancos que litigam em escala, as condenações viram custo previsível da operação, não motivo para mudar a prática.
É aqui que o Banco Central pode, e deve, ser mais central. Uma sanção administrativa bem dirigida alcança todos os clientes atingidos por uma mesma prática, e não apenas os que vão à Justiça. Um termo de compromisso pode impor, de uma só vez, mudança de conduta e reparação coletiva: entre 2018 e 2024, esses acordos destinaram R$ 683,4 milhões a consumidores, como mostrou um dos autores. Nenhum tribunal tem essa escala.
Três caminhos ajudariam. Dois não exigem mudança na lei: publicar as propostas de termo de compromisso recusadas e as razões da recusa, como já faz a CVM; e usar o ranking de reclamações procedentes como critério explícito para definir quais instituições fiscalizar primeiro. O terceiro é estrutural: integrar formalmente o Banco Central ao Sistema Nacional de Defesa do Consumidor (SNDC), hoje ligado à autarquia apenas por um acordo de cooperação com a Senacon. Integrado, o BC poderia usar as reclamações dos Procons e as ações das Defensorias Públicas e dos Ministérios Públicos como insumo da supervisão, e os órgãos teriam um canal para levar ao regulador os padrões de abuso que identificam.
O Banco Central vê o conflito de consumo dos maiores bancos do país, mede-o e reconhece que tem fundamento. Tem os dados, a competência e os instrumentos para enfrentá-lo na origem. Falta assumir esse papel com a mesma determinação com que zela pela estabilidade do sistema. Ganhariam os consumidores, o Judiciário e a própria credibilidade da regulação.